Categorização de transações bancárias: como transformar extratos em informação útil
Por que categorizar transações é difícil, como funciona um pipeline em camadas (regras do cliente, estabelecimento, MCC e palavras-chave) e como medir a qualidade da classificação.
Atualizado em
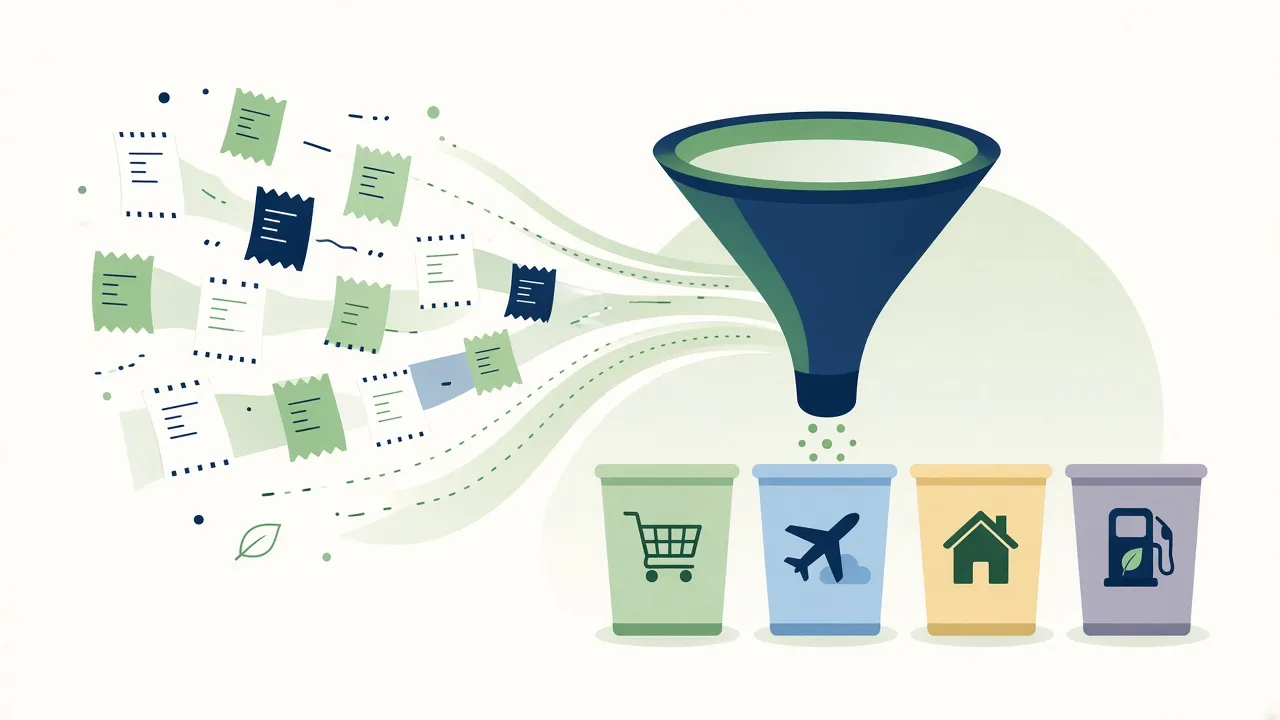
"PIX ENVIADO JOAO S", "PAG*LOJA123", "DEB AUT 0042". Um extrato bruto diz pouco, e essas linhas não respondem à pergunta que o usuário quer ver respondida: para onde está indo o dinheiro? A categorização de transações transforma lançamentos crus em informação que serve a finanças pessoais, gestão empresarial, análise de crédito e conciliação.
Por que categorizar é difícil
Descrições inconsistentes
Cada instituição formata a descrição de uma transação do seu jeito. O mesmo estabelecimento pode aparecer abreviado, com códigos internos ou com o nome do intermediador de pagamento no lugar do nome da loja.
Intermediadores e subadquirentes
Pagamentos feitos em maquininhas e gateways costumam trazer o nome do intermediador, e não o do comerciante. Sem tratamento, metade dos gastos acaba em "pagamentos diversos".
Transferências e Pix
Uma transferência para uma pessoa pode ser aluguel, reembolso, pagamento a fornecedor ou mesada. O que permite classificar é o contexto: recorrência, valor e as regras do próprio usuário.
Contexto PF e PJ
Combustível é despesa pessoal para um usuário e custo operacional para uma transportadora. A categorização tem de respeitar o contexto do produto em que aparece.
Um pipeline em camadas
A abordagem mais robusta combina várias técnicas aplicadas em ordem de confiança, em vez de apostar numa só. Na Malvo, a sequência é esta:
1. Regras do cliente
Regras definidas pela sua aplicação, ou pelo seu usuário, vêm primeiro. Se o usuário diz que as transferências para determinada chave são "Aluguel", isso vale acima de qualquer inferência.
2. Estabelecimento (merchant)
Quando dá para identificar o comerciante, a categoria vem do que se sabe sobre ele. Um supermercado é "Mercado"; uma companhia aérea é "Viagens".
3. MCC
Nas transações de cartão, o Merchant Category Code, padrão das bandeiras que classifica o tipo de estabelecimento, é um sinal forte e padronizado.
4. Palavras-chave
Termos da descrição classificam o que sobrou: "TARIFA", "IOF", "SALARIO", "ESTORNO".
A ordem faz diferença. Os sinais mais específicos e confiáveis decidem primeiro, e as heurísticas genéricas só entram quando nenhum deles resolveu.
Por que o catálogo precisa ser estável
Categoria só tem utilidade se for estável. Se o identificador de "Restaurantes" muda de uma versão para outra, quebram relatórios, orçamentos e modelos de crédito.
A Malvo mantém um catálogo de 130 categorias com identificadores estáveis. Você pode construir dashboards, regras de orçamento e features de modelos sem medo de uma mudança silenciosa.
Onde a categorização aparece
Finanças pessoais
Orçamento por categoria, alerta de gasto acima da média e relatório mensal dependem diretamente da qualidade da classificação.
Gestão empresarial e ERPs
Classificar automaticamente tarifas, impostos, folha e fornecedores acelera o plano de contas e a conciliação.
Análise de crédito
Com dados autorizados, dá para identificar receitas recorrentes, comprometimento com dívidas e padrões de gasto. Isso ajuda a decidir com mais informação, sempre dentro da finalidade que o cliente autorizou, como exige a Resolução Conjunta nº 1.
Detecção de recorrências
Assinaturas, contas de consumo e parcelamentos ficam visíveis quando as transações estão bem classificadas.
Como medir a qualidade
- Cobertura: percentual de transações que recebem uma categoria diferente de "Outros".
- Precisão por amostragem: revise manualmente uma amostra e conte os acertos.
- Taxa de correção pelo usuário: quantas vezes o usuário troca a categoria sugerida.
- Estabilidade: a mesma transação recebe a mesma categoria ao longo do tempo?
As correções dos usuários são insumo para novas regras. Se muita gente reclassifica o mesmo estabelecimento, há algo a ajustar ali.
Boas práticas para quem integra
- Não reprocesse do zero. Use a categoria que a camada de dados já entrega e aplique por cima só as regras de negócio que são suas.
- Deixe o usuário ajustar e guarde essas regras.
- Mapeie o catálogo para o seu produto. Agrupe as 130 categorias nas visões que fazem sentido para o seu público.
- Sincronize de forma incremental. Ouça os webhooks de dados novos em vez de baixar tudo de novo.
O dado já existe
O Open Finance Brasil tinha 269,06 milhões de consentimentos ativos em 25/09/2026, segundo o dashboard oficial compilado pelo FintechNode. O dado está disponível. Cada produto se diferencia pela forma como o interpreta.
Um pipeline em camadas (regras do cliente, estabelecimento, MCC e palavras-chave) sobre um catálogo estável entrega uma classificação confiável e auditável. Na Malvo, toda transação lida pela API já chega normalizada e categorizada, e você pode somar regras próprias. Veja como funciona a categorização da Malvo.
Continue a leitura
Webhooks vs. polling: como construir integrações de Open Finance que escalam
Comparação entre polling e webhooks em integrações bancárias, boas práticas de idempotência e processamento assíncrono, sincronização incremental e uma arquitetura de referência para Open Finance.
Ler artigo →
Fluxo de caixa consolidado multibanco: como saber se o caixa cobre os vencimentos da semana
Como montar um caixa consolidado de todas as contas da empresa com Open Finance, evitar dupla contagem e cruzar com a agenda do ERP para um diagnóstico de liquidez de 7, 15 e 30 dias. Inclui o estágio atual do módulo da Malvo, em validação com parceiros.
Ler artigo →
Conciliação bancária automática: como ERPs e BPOs usam Open Finance para fechar o caixa com evidências
Por que a conciliação manual não escala, o que o Open Finance muda e como funciona a conciliação assistida: sugestões de correspondência entre débitos e títulos, com evidências e confirmação humana. Inclui o estágio atual do módulo da Malvo, em validação com parceiros.
Ler artigo →